
 ~6m17:01
Once You Reach This Net Worth, Money Stops Mattering In Retirement
1 нояб. 2026 г.
Read: ~7m · You save: 10 min
Когда чистый капитал достигает этого уровня, деньги перестают иметь значение на пенсии
Когда у вас хватит денег на пенсию? Узнайте расчёт из трёх чисел, который покажет вашу личную финишную черту и почему лишние миллионы могут мало что изменить.
Финансовый советник со стажем 15 лет наблюдал, как домохозяйства добавляли к своим пенсионным накоплениям ещё 1 миллион долларов при незначительном изменении повседневной жизни. Советник утверждает, что существует определённый уровень чистого капитала, за пределами которого дополнительные деньги уже не оказывают существенного влияния на пенсию. Этот порог, вероятно, ниже, чем большинство людей ожидает. Советник также заявляет, что этот порог можно рассчитать математически.
Деньги не перестают иметь значение полностью. Домохозяйствам всегда нужен доход, чтобы покрывать расходы на жизнь. Точка, в которой деньги перестают иметь значение, — это момент, после которого каждый дополнительный доллар уже не меняет образ жизни домохозяйства и не повышает надёжность его финансового плана.
Почему точку финиша редко определяют
Большинство людей не знают, где проходит их порог. Консультант замечает, что многие домохозяйства, находящиеся выше порога, продолжают работать и беспокоиться о деньгах. Некоторые домохозяйства, находящиеся ниже порога, сообщают о высоком уровне спокойствия и комфорта. По опыту консультанта, самые тревожные клиенты часто оказывались выше своего порога, а некоторые из самых спокойных клиентов — ниже него.
Индустрия обычно представляет выход на пенсию как бесконечный процесс накопления, с посылом, что копить больше и наращивать активы всегда лучше. Консультант утверждает, что сторона накопления в финансовой профессии имеет мало стимулов говорить клиентам, что их средств достаточно. Вознаграждение, привязанное к объёму активов под управлением, не поощряет такой посыл. Консультант объясняет этот результат особенностями бизнес-модели, а не личным недобросовестным умыслом отдельных людей.
Как только домохозяйство переходит свой порог, меняется и вопрос планирования. Домохозяйства перестают спрашивать, достаточно ли у них средств. Они начинают спрашивать, правильно ли построен их план. Консультант описывает это как иной, и более приятный, вид работы.
Убывающая отдача в накоплениях на пенсию
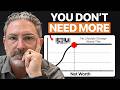
Советник применяет экономическую концепцию убывающей отдачи к пенсионным накоплениям:
- Первые доллары обеспечивают выживание, включая жильё, питание и базовые потребности.
- Средние доллары обеспечивают комфорт и безопасность, включая путешествия, финансовую подушку и уверенность в долгосрочной стабильности.
- Доллары сверх порога не меняют ни образ жизни, ни надёжность плана в сколько-нибудь значимой степени.
При построении графика образ жизни и надёжность плана сначала растут быстро. Затем кривая выполаживается. Советник заявляет, что именно пологий участок является предметом анализа.
Три числа, определяющие порог
Порог рассчитывается на основе трёх показателей:
- Реальные годовые расходы. Эта цифра берётся из фактических годовых оттоков, отображённых в банковских выписках и выписках по счетам.
- Гарантированный минимум дохода. Эта цифра равна сумме пособий по социальному обеспечению (Social Security) и любого пенсионного дохода.
- Разрыв. Разрыв — это разница между годовыми расходами и гарантированным минимумом дохода. Портфель должен покрывать этот разрыв, и это единственное требование к доходу, возлагаемое на портфель.
Пример расчёта
Консультант иллюстрирует метод на примере гипотетической супружеской пары.
| Статья | Сумма |
|---|---|
| Ежегодные расходы | $96,000 |
| Ежегодный доход от Социального обеспечения (совокупно) | $42,000 |
| Разрыв, который должен покрыть портфель | $54,000 |
| Диапазон портфеля при устойчивых нормах изъятия, подтверждённых исследованиями | от 1,8 млн |
| Комфортный порог с учётом запаса | от 2,2 млн |
Консультант отмечает, что устойчивая норма изъятия, применённая к разрыву, указывает на портфель в диапазоне от 1,8 млн. Полный план требует дополнительного запаса на расходы на здравоохранение, неблагоприятную конъюнктуру рынка и непредвиденные события. После добавления этого запаса комфортный порог для данного домохозяйства составляет от 2,2 млн.
Сравнение размеров портфеля
Советник сравнивает пороговый портфель с более крупным портфелем, которым владеет то же домохозяйство. Иллюстрация предполагает, что портфель растёт только на уровень инфляции, без реального прироста.
- При 54 000 примерно на 40 лет.
- При $3,2 миллиона тот же дефицит покрывается примерно на 59 лет.
Разница примерно в 19 лет отражает дополнительный $1 миллион. Советник отмечает, что это сравнение является упрощённым мысленным экспериментом. Реальные рынки не движутся по прямой, и неудачный рыночный период в начале выхода на пенсию может повлиять на результат сильнее, чем долгосрочная средняя доходность. Налоги также уменьшают доступные средства. Советник утверждает, что деление остатка на счёте на годовые расходы не является планом. Полноценный план должен быть проверен на стресс-устойчивость в условиях некоторых из худших рыночных периодов в истории.
Оба уровня портфеля в этом примере находятся на пологом участке кривой. Дополнительный $1 миллион передвигает домохозяйство дальше по плато, которое уже вышло на насыщение. Советник делает вывод, что лишний миллион, вероятно, стоит нескольких лет работы и почти не даёт разницы, которую домохозяйство заметило бы в повседневной жизни.
Начало с расходов
Процесс работы советника начинается не с определения целевого размера портфеля, а с расходов. Процесс включает:
- Анализ примерно 12 месяцев фактических списаний с расчетного счета клиента.
- Получение реальных прогнозов по выплатам социального страхования.
Советник описывает порог как вероятностное утверждение, а не как фиксированную сумму. Это точка, в которой вероятность успеха плана перестает существенно расти, несмотря на дополнительные сбережения.
Советник утверждает, что повышение вероятности успеха с очень высоких уровней до полной уверенности обычно обходится дороже, чем стоит того. Советник возражает против «шкалы вероятности», распространенного результата планирования, поскольку клиенты часто ожидают, что она покажет 100%. По словам советника, показание 100% означает либо то, что клиент работает дольше, чем необходимо, либо то, что в отставке он будет тратить меньше, чем мог бы.
Четыре фактора, которые сдвигают порог
Советник выделяет четыре фактора, которые определяют, где находится порог для конкретного человека.
- Расходы. Наибольшее влияние оказывают расходы. Домохозяйство, тратящее 7 000 долларов в месяц, и домохозяйство, тратящее 12 000 долларов в месяц, могут иметь пороги, отличающиеся более чем на 1 миллион долларов.
- Минимальный доход. Надёжная пенсия или две социальные выплаты снижают требуемую роль портфеля. Некоторые домохозяйства достигают своего плато при уровне портфеля, который по распространённым общественным ориентирам выглядел бы недостаточным.
- Время выхода на пенсию. Выход на пенсию в 55 лет требует, чтобы сбережений хватило на 12 лет дольше, чем при выходе в 67 лет. Поэтому момент выхода на пенсию сдвигает порог.
- Гибкость. Домохозяйство с низкими фиксированными расходами и большой долей дискреционных трат, таких как путешествия, хобби и подарки, достигает своего плато раньше, чем домохозяйство, бюджет которого полностью расписан. Фиксированные расходы必须 оплачиваться независимо от обстоятельств, тогда как дискреционные траты дают возможность для корректировки.
Использование личных показателей
Консультант предостерегает от принятия чужой цифры. Такие цифры могут происходить из онлайн-форумов, от знакомых или из заголовков СМИ. Консультант отмечает, что это распространённый способ, при котором люди работают дольше необходимого, преследуя чужую цель.
Знание собственного порога защищает от двух ошибок:
- Работа сверх порога из страха, без анализа собственного финансового положения.
- Остановка до достижения порога из необоснованного оптимизма, также без анализа.
Консультант вспоминает клиента с капиталом около 2 миллионов долларов, которому сказали, что он уже превысил свой порог. Клиент ответил, что его друг с похожим балансом всё ещё вынужден работать. Консультант объясняет, что эти два домохозяйства существенно различались в важных аспектах. В одном домохозяйстве дом был полностью выплачен и поступал пенсионный доход. В другом этого не было. Поэтому и портфели, и пороги у них значительно различались.
Консультант утверждает, что более полезный вопрос заключается в том, как выглядит финансовое положение домохозяйства в целом. Анализ этого положения позволяет определить собственный порог домохозяйства, что, по словам консультанта, является шагом, который почти никто не делает.
Тревога над порогом
Консультант утверждает, что домохозяйства часто полагают, будто беспокойство уменьшится по мере роста активов. На практике консультант наблюдает обратное. Домохозяйства, значительно превышающие свои пороговые значения, ежедневно проверяют рынки и при этом всё равно колеблются, тратя деньги, которые они явно могут себе позволить.
Консультант объясняет, что остаток средств без плана не даёт никакой точки отсчёта. Если домохозяйство никогда не определяло, что значит «достаточно», никакая сумма не будет ощущаться как достаточная.
Консультант также сообщает, что некоторые клиенты с умеренными активами чувствуют полную защищённость. Эти клиенты знают, что их план поддерживает их образ жизни, и принимают такое положение дел. Консультант делает вывод, что безопасность обеспечивается планом, который был проверен на практике, а не определённой суммой денег.
По словам консультанта, после того как портфель хорошо структурирован, решения о расходах оказывают большее влияние на безопасность выхода на пенсию, чем выбор инвестиций. Когда домохозяйство знает, сколько оно может безопасно тратить, повседневные решения, например поход в ресторан или особая поездка, становятся менее стressовыми.
Ограничения расходов (Guardrail Spending)
Система «Modern Guardrails» советника предоставляет вероятностную оценку того, остается ли план на правильном пути. Система предназначена для домохозяйств, до выхода на пенсию которых остается не более пяти лет.
Процесс работает следующим образом:
- До выхода на пенсию домохозяйство анализирует, как развивается его уровень расходов в рамках ограничений для запланированной даты выхода на пенсию.
- Устанавливаются границы. Верхняя и нижняя границы основываются на том, как план реально выполняется.
- После выхода на пенсию ежемесячный доход остается стабильным. Риск плана оценивается каждый месяц, поэтому домохозяйству не нужно следить за ним самостоятельно.
- Верхнее ограничение. Если план существенно опережает свою цель, верхнее ограничение сигнализирует о том, что дискреционные расходы могут быть увеличены без чувства вины.
- Нижнее ограничение. Если план демонстрирует более высокий риск, чем допустимо, нижнее ограничение сигнализирует о умеренном, временном сокращении дискреционных расходов. Цель состоит в том, чтобы сохранить образ жизни в пределах приемлемого диапазона.
Время как оставшийся ресурс
Когда вопрос с деньгами решён, именно время определяет, насколько удовлетворяющим будет выход на пенсию. Здоровые, активные годы идут по собственному графику человека, и этот график не зависит от размера портфеля.
Советник считает, что обмен дополнительных активных лет на деньги, которые уже не понадобятся, — самая невыгодная сделка, которую люди заключают, перейдя свой порог. По словам советника, он наблюдает, как клиенты взвешивают большую сумму денег против большего количества лет, которые можно было бы прожить с удовольствием. Оценка собственного финансового положения и личного порога даёт людям те доказательства, которые им нужны, прежде чем они смогут расслабиться.
Советник утверждает, что люди, продолжающие работать потому, что им нравится их работа, имеют законную причину так поступать. Продолжение работы, движимое лишь отсутствием определённой финишной черты, — именно тот исход, который советник стремится устранить.
Краткое изложение подхода
Консультант выделяет три элемента, необходимых для того, чтобы начать определять пороговую сумму:
- Примерно 12 месяцев фактических расходов, взятых из выписок по счетам.
- Прогнозы по социальному обеспечению.
- Реалистичная дата выхода на пенсию.
Определение разрыва, который должен покрывать портфель, даёт начальную оценку пороговой суммы. Консультант утверждает, что эта оценка является лишь отправной точкой. Общий анализ не может учесть налоги, состояние здоровья или гибкость бюджета конкретного человека. Каждый из этих факторов необходимо проверить с учётом собственных обстоятельств домохозяйства и исторически тяжёлых рыночных условий.
Как только пороговая сумма определена, центральный вопрос меняется: вместо того, хватит ли денег, на первый план выходит то, как следует распорядиться временем.
Введение: финишная черта выхода на пенсию
Многие люди так и не узнают, где находится их финишная черта выхода на пенсию, поэтому продолжают работать и волноваться независимо от накоплений.
- Рассказчик наблюдал, как домохозяйства добавляли к пенсионным сбережениям ещё миллион долларов, почти не меняя свою жизнь.
- После 15 лет работы с людьми по обе стороны этой черты самые тревожные люди зачастую находятся выше неё, а самые спокойные — ниже.
- Финишную черту редко обозначает финансовая индустрия, которой невыгодно сообщать людям, что их средств достаточно.
Убывающая отдача и пологий участок кривой
Деньги перестают иметь значение после определённого порога, и на пологом участке кривой убывающей отдачи дополнительное богатство почти ничего не добавляет.
- Деньги никогда полностью не перестают иметь значение; после определённого момента дополнительные деньги перестают менять образ жизни и надёжность плана.
- Индустрия обычно представляет выход на пенсию как бесконечную гонку за тем, чтобы накопить больше.
- Первые деньги покупают выживание, средние деньги покупают комфорт и безопасность, а деньги сверх порога не меняют ничего в повседневной жизни.
- Рассказчик называет бизнес-модель индустрии «системой Уолл-стрит».
Переход от накопления к проектированию плана
Как только линия пройдена, вопрос меняется с «хватит ли нам?» на «правильно ли построен наш план?»; пара, которая два года находилась за своей линией, постепенно сокращала работу.
- Пара находилась за своей линией в течение 2 лет, когда были проведены расчёты их показателей.
- Они не уволились сразу, а начали постепенно переходить на пенсию в течение периода, длительность которого не уточнялась.
- Их отношение к работе значительно расслабилось, что было описано как существенное изменение.
Расчет по трем числам
Порог определяется тремя числами: реальные годовые расходы, гарантированный минимальный доход и разрыв между ними, который должен покрывать портфель.
- Число первое: реальные годовые расходы, взятые из реальных выписок.
- Число второе: гарантированный минимальный доход, то есть Социальное обеспечение плюс любая пенсия.
- Число третье: разрыв между расходами и минимальным доходом, единственная задача портфеля.
- Процесс спикера начинается с примерно 12 месяцев того, что реально ушло с расчетного счета, и реальных прогнозов Социального обеспечения.
Разбор примера: порог для супружеской пары
Для примерной пары разрыв в $54 000 в год означает портфель в $1,4–1,8 млн, а с запасом — около $2–2,2 млн; $3,2 млн дают лишь около 19 дополнительных лет.
- Расходы пары: $96 000 в год.
- Совокупная социальная страховка: около $42 000 в год.
- Разрыв в доходе, который должен покрывать портфель: $54 000 в год.
- Устойчивый диапазон изъятия предполагает портфель примерно в $1,4–1,8 млн.
- С запасом на расходы на здравоохранение, плохие рынки и непредвиденные обстоятельства комфортный порог составляет около $2–2,2 млн.
- При 54 000 покрывается примерно на 40 лет, если портфель лишь поддерживает уровень инфляции.
- При $3,2 млн разрыв покрывается примерно на 59 лет при тех же допущениях.
- Реальные рынки нелинейны, ранние неудачные доходности имеют значение, и налоги применяются; планы следует проверять стресс-тестами на худших рынках в истории.
Порог как утверждение о вероятности
Порог — это утверждение о вероятности; повышение шансов на успех плана от очень хороших до идеальных стоит больше, чем он того стоит, а шкала вероятности вводит в заблуждение.
- Порог — это точка, в которой шансы на успех плана перестают значимо улучшаться.
- Процесс спикера начинается с обсуждения расходов, а не с цифры.
- Показатель 100% на шкале вероятности означает либо работу дольше, чем нужно, либо недорасходование в пенсии.
- Спикер не любит шкалу вероятности, потому что люди её неправильно понимают и хотят получить 100%.
- Упоминается белая книга о «современной системе направляющих (guardrail)», со ссылкой в описании.
Четыре фактора, которые сдвигают вашу линию
Четыре фактора определяют, где проходит линия домохозяйства: расходы, гарантированный минимальный доход, время выхода на пенсию и гибкость необязательных трат.
- Расходы сильнее всего сдвигают линию: домохозяйства с тратами 7 000 и 12 000 долларов в месяц могут различаться по пороговой сумме более чем на миллион долларов.
- Гарантированный доход — второй рычаг: хорошая пенсия или два чека социального обеспечения уменьшают задачу портфеля.
- Выход на пенсию в 55 лет против 67 означает, что деньгам предстоит работать на 12 лет дольше, и это сдвигает линию.
- Гибкость: меньшие постоянные расходы и больше необязательных трат (путешествия, хобби, подарки) приводят к более раннему выходу на плато.
- Постоянные расходы должны оплачиваться в любом случае, тогда как необязательные траты дают пространство для маневра.
Знайте свою собственную границу
Используйте пример только как шаблон; погоня за чужой цифрой приводит к ненужной работе. Знание собственной границы защищает как от чрезмерного накопления, так и от недостаточных сбережений.
- Не гонитесь за цифрами из форумов, от соседей или из заголовков новостей.
- Знание собственной границы защищает от того, чтобы продолжать копить из страха и остановиться слишком рано из излишнего оптимизма.
- Клиенту с примерно 2 миллионами долларов сказали, что он уже превысил свою границу, но он сравнивал себя с другом; их ситуации различались владением жильём и пенсионным доходом.
- Лучший вопрос: как выглядит ваша финансовая история?
Тревога, планы и решения о расходах
Пересечение черты само по себе не устраняет тревогу, потому что без определённого плана никакая сумма не кажется достаточной; проверенный план даёт чувство безопасности, а решения о расходах важнее всего.
- Многие домохозяйства, перешедшие свой порог, всё ещё ежедневно проверяют рынки и колеблются с тратами, которые могли бы себе позволить.
- Без плана, определяющего, что такое «достаточно», никакой баланс не кажется достаточным.
- Люди со скромными суммами, у которых есть проверенный план, часто чувствуют себя полностью в безопасности.
- Безопасность обеспечивается проверенным планом, а повседневные решения о расходах защищают пенсию сильнее, чем результаты инвестиций.
Система Modern Guardrails
Система Modern Guardrails дает вероятностный взгляд с верхними и нижними границами расходов, которые пересматриваются ежемесячно, и начинается за 5 лет до выхода на пенсию.
- Люди, до выхода на пенсию которым осталось 5 лет или меньше, могут видеть, как складываются расходы в рамках guardrails.
- Они устанавливают верхние и нижние границы на основе того, как идет выполнение плана.
- Ежемесячный доход после выхода на пенсию остается стабильным; риск плана оценивается ежемесячно.
- Верхняя граница: когда план опережает график достаточно far, она разрешает увеличивать дискреционные расходы без чувства вины.
- Нижняя граница: когда риск слишком высок, рекомендуется умеренное временное сокращение дискреционных расходов, при этом уровень жизни остается в приемлемом диапазоне.
- Техническое описание (white paper), объясняющее настройку, приведено по ссылке в описании.
Время становится дефицитным ресурсом
За порогом время становится дефицитным ресурсом вместо денег, и обмен здоровых лет на ненужные деньги считается худшей сделкой.
- Здоровые, активные годы идут по собственным часам, которым безразлично, сколько денег на портфеле.
- Обмен большего количества лет на деньги, которые никогда не понадобятся, описывается как худшая сделка, которую совершают люди.
- Рассказчик видел, как люди мучаются выбором между большим количеством денег и большим количеством летних дней для отдыха.
- Людям часто нужны доказательства, прежде чем они смогут расслабиться; измерение финансовой истории и личной черты даёт их.
Создание собственной отправной точки
Три шага формируют отправную точку: 12 месяцев реальных расходов, прогнозы по социальному обеспечению и честная дата выхода на пенсию; видео не может учесть налоги, здоровье или гибкость.
- Три компонента: 12 месяцев реальных расходов по выпискам, прогнозы социального обеспечения и честная дата выхода на пенсию.
- Определение разрыва, который должен покрыть портфель, даёт старт в расчёте суммы и ориентира.
- Видео не может учесть налоги, здоровье или гибкость бюджета, которые нужно проверить на собственной жизни и на самых худших рынках в истории.
- В описании предлагается бесплатная ссылка на обучение по методике, которую используют с клиентами.